
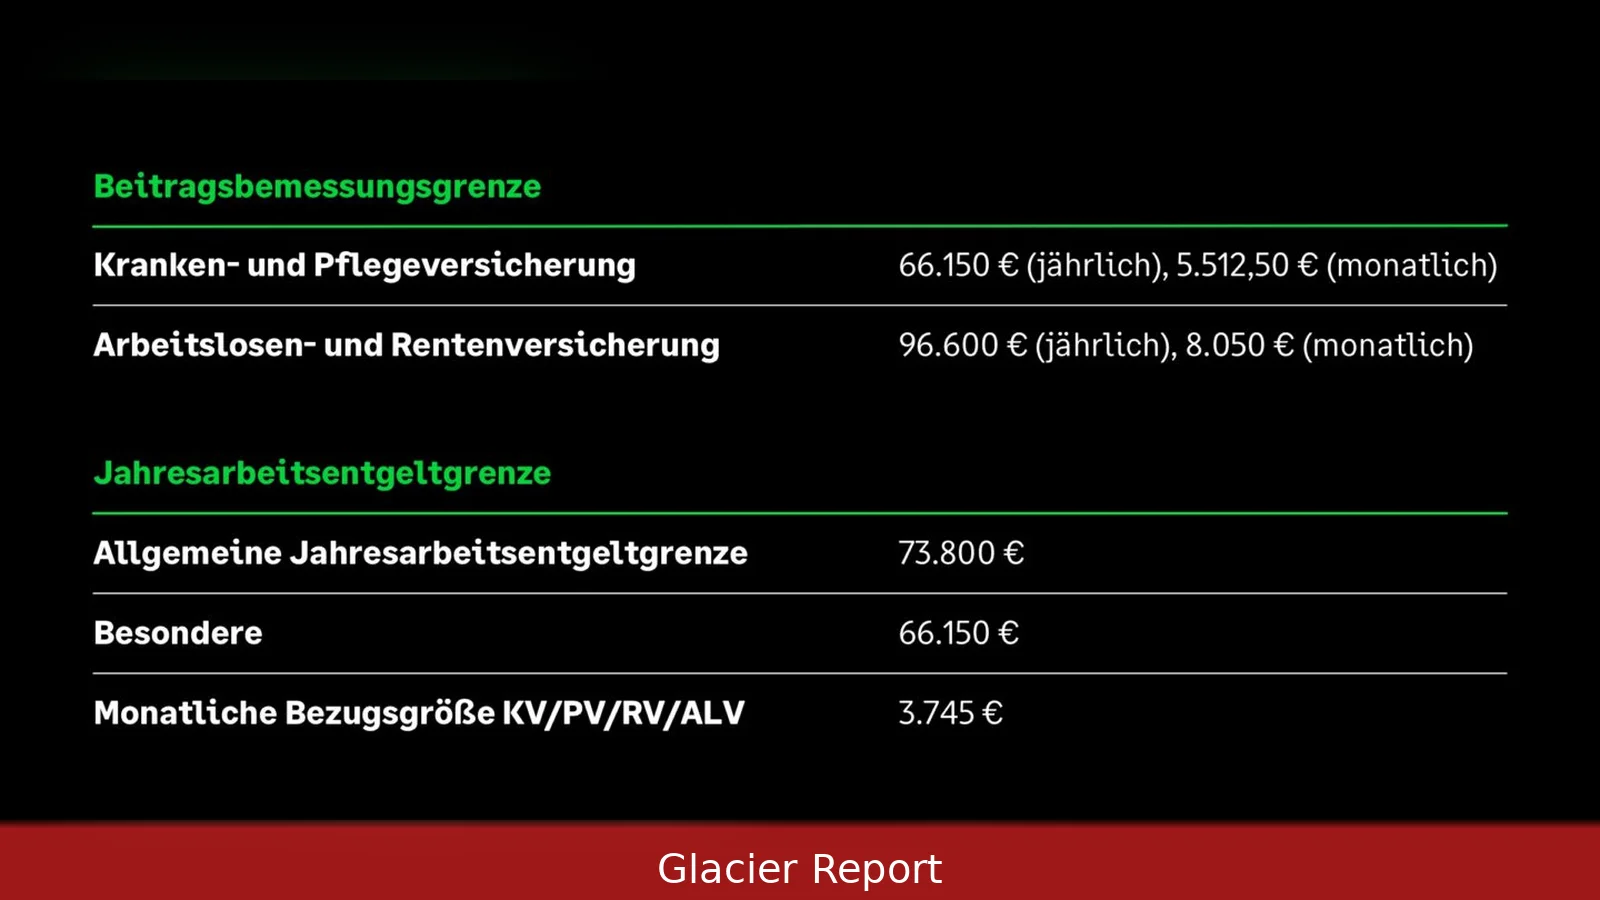
Kurz gesagt: Die BBG der ALV legt fest, bis zu welchem Lohn Beiträge abgezogen werden. Für 2026 nennt der Text feste Schwellen: bis CHF 148'200 gilt ALV I, zwischen CHF 148'200 und CHF 315'000 soll ein Solidaritätsbeitrag anfallen, und darüber hinaus keine Beiträge — so steht es hier, lässt sich aber in den vorgelegten Quellen nicht bestätigen. Die Regeln gelten ab 1. Januar 2026; offizielle Infos gibt’s beim Bundesamt für Sozialversicherungen (BSV) und auf admin.ch.
Schnellübersicht (Wichtigste Zahlen 2026)
- Beitragsbemessungsgrenze ALV I (Jahreslohn): CHF 148'200 (Monatlich: CHF 12'350).
- Zusatzbemessungsgrenze für Solidaritätsbeitrag (oberer Bereich): CHF 315'000 (Jährlich) (Monatlich: CHF 26'250).
- Beitragssatz ALV I (gesamt): 2.20% des versicherten Lohns (Arbeitnehmer: 1.10%, Arbeitgeber: 1.10%).
- Solidaritätsbeitrag auf Lohnbestandteil zwischen CHF 148'200 und CHF 315'000 (gesamt): 1.00% (Arbeitnehmer: 0.50%, Arbeitgeber: 0.50%).
- Gültig ab: 1. Januar 2026.
- Offizielle Stellen: Bundesamt für Sozialversicherungen – https://www.bsv.admin.ch, Bundesportal – https://www.admin.ch, Staatssekretariat für Wirtschaft SECO – https://www.seco.admin.ch.
Was bedeutet die Beitragsbemessungsgrenze 2026?
Die BBG sagt konkret, bis zu welchem Lohn Arbeitgeber und Arbeitnehmer ALV-Beiträge zahlen müssen. Das heisst konkret: Auf Löhne bis CHF 148'200 pro Jahr werden die normalen ALV-Beiträge (ALV I) erhoben. Für den Lohnanteil oberhalb dieser Grenze bis CHF 315'000 greift ein Solidaritätsbeitrag — kleinerer Prozentsatz, aber zusätzlich. Löhne über CHF 315'000 sind für die ALV nicht weiter beitragspflichtig.
Das wirkt sich praktisch auf zwei Bereiche aus: die Lohnabrechnung und die Berechnung von Versicherungsleistungen. Einerseits begrenzt die BBG die monatliche Abzugshöhe; andererseits beeinflusst die BBG die Bemessungsgrundlage für Taggelder der Arbeitslosenversicherung, weil Taggeldberechnungen auf versicherbarem Lohn beruhen.
Wer ist betroffen – kurz
Arbeitnehmende in der Schweiz mit einem Arbeitsverhältnis unterliegen grundsätzlich der ALV-Pflicht. Selbständigerwerbende sind in der Regel nicht obligatorisch in der ALV; sie haben eigene Regelungen. Grenzgänger sind versicherungspflichtig, wenn sie in der Schweiz arbeiten. Wenn jemand mehrere Arbeitgeber hat, werden die Einkommen zusammengerechnet; die BBG gilt pro Person und Jahr.

Schritt-für-Schritt: Beiträge prüfen und berechnen
So prüft man, ob die ALV-Berechnung in der Lohnabrechnung stimmt — in sieben klaren Schritten.
- Bruttolohn pro Monat und Jahr ermitteln. Beispiel: Monatslohn CHF 10'000 → Jahreslohn CHF 120'000. Bei variablen Löhnen Jahresgesamtlohn aus allen Abrechnungen oder Jahresabrechnung nehmen.
- Vergleichen mit der BBG ALV I. CHF 148'200/Jahr (CHF 12'350/Monat). Ist der Jahreslohn ≤ CHF 148'200, gilt nur der reguläre ALV-Satz (2.20%).
- ALV I berechnen. Auf den teil des Lohns bis CHF 148'200 wird 2.20% angewendet (Arbeitnehmer 1.10%, Arbeitgeber 1.10%). Formel (jährlich): min(Jahreslohn, 148'200) × 0.022.
- Solidaritätsbeitrag berechnen (falls relevant). Wenn der Jahreslohn > CHF 148'200: Solidaritätsbeitrag = max(0, min(Jahreslohn, 315'000) − 148'200) × 0.01. Geteilt je zur Hälfte auf Arbeitnehmer und Arbeitgeber (0.50% je).
- Rechnung auf Monatsbasis. Oft rechnet die Lohnadministration jeweils monatlich. Für Monatsabrechnung gelten die entsprechenden Monatswerte: ALV I auf bis zu CHF 12'350/Monat, Solidaritätsbeitrag auf Anteil bis CHF 26'250/Monat.
- Summieren und vergleichen mit der Lohnabrechnung. Kontrollieren, ob auf der Lohnabrechnung die Zeilen "ALV" (2.20% gesamt) und "Solidaritätsbeitrag" (1.00% gesamt) korrekt aufgeführt sind und ob Arbeitnehmer-/Arbeitgeberanteile stimmen.
- Bei Differenzen handeln. Kleinere Rundungsdifferenzen sind normal. Bei auffälligen Abweichungen zuerst die Personaladministration kontaktieren; wenn keine Einigung, Melde- und Beratungsstellen des BSV oder kantonale Sozialversicherungsstellen einschalten.
Konkrete Rechenbeispiele 2026
1) Monatslohn CHF 10'000 → Jahreslohn CHF 120'000: gesamte Lohnsumme liegt unter BBG. ALV I (gesamt) = CHF 120'000 × 0.022 = CHF 2'640/Jahr → Arbeitnehmeranteil CHF 1'320, Arbeitgeberanteil CHF 1'320 → monatlich Arbeitnehmer ≈ CHF 110.
2) Monatslohn CHF 20'000 → Jahreslohn CHF 240'000: ALV I begrenzt auf CHF 148'200: ALV I = 148'200 × 0.022 = CHF 3'260.40/Jahr → Arbeitnehmeranteil CHF 1'630.20. Solidaritätsbeitrag auf Differenz 240'000 − 148'200 = 91'800 → Solidaritätsbetrag = 91'800 × 0.01 = CHF 918/Jahr → Arbeitnehmeranteil CHF 459. Gesamt Arbeitnehmerbeitrag pro Jahr = 1'630.20 + 459 = CHF 2'089.20.
Was gilt für Boni, 13. Monatslohn und Sachleistungen?
Wichtig: Lohnbestandteile wie Grundlohn, Boni oder 13. Monatslohn zählen in der Regel als Einkommen und werden bis zur BBG verbeitragt. Dazu zählen Grundlohn, 13. Monatslohn, Boni und Prämien. Auch wiederkehrende Zulagen, die als Lohn ausgewiesen sind, werden berücksichtigt. Sachleistungen und Naturalleistungen, die steuerlich als Lohn gelten, unterliegen ebenfalls der Beitragspflicht.
Tipps für Arbeitnehmende und Personalverantwortliche
- Immer Jahreslohn betrachten – Monatswerte können täuschen bei temporären hohen Zahlungen.
- Bei mehreren Arbeitgebern Gesamtlöhne zusammenzählen – das kann Solidaritätsbeiträge auslösen.
- Lohnabrechnungen auf klare Angaben zu ALV 1 und Solidaritätsbeitrag prüfen: Prozentsatz und abgezogene Beträge sollten sichtbar sein.
- Bei Unsicherheit Kontakt aufnehmen: Personal- oder Lohnbuchhaltung, kantonale Ausgleichskassen oder direkt BSV/SECO.
- Bei hohen Löhnen Steuer- und Sozialversicherungsberatung in Anspruch nehmen – Beiträge sind begrenzt, aber sie beeinflussen Leistungshöhen.
Häufige Fehler vermeiden
Fehler 1: Beiträge pro Arbeitgeber prüfen, aber nicht als Gesamtsumme. Die BBG gilt pro Person – mehrere Löhne werden addiert. Fehler 2: Bonussummen vergessen. Fehler 3: Rundungsfehler ignorieren – sie sind meist klein, aber auffällig in der Jahresabrechnung. Noch fehler 4: Falsche Annahme, Selbständigerwerbende seien ALV-pflichtig – in der Regel nicht.
Weiterführende Links und Ansprechpartner
- Bundesamt für Sozialversicherungen (BSV): https://www.bsv.admin.ch (Gesetzestexte, Merkblätter und Berechnungsbeispiele).
- Bundesportal mit konsolidierten Gesetzen: https://www.admin.ch.
- Staatssekretariat für Wirtschaft (SECO) – Arbeitsmarktinformationen: https://www.seco.admin.ch.
- Regionale Arbeitsvermittlungszentren (RAV) – Beratung zu Leistungen und Taggeldern: Informationen kantonal auf den jeweiligen Websites.
Bei rechtlichen Fragen zur konkreten Anwendung des Arbeitslosenversicherungsgesetzes (AVIG) empfiehlt sich die Konsultation der offiziellen Gesetzestexte auf admin.ch oder eine Fachberatung durch Ausgleichskassen und Treuhänder.
Stand 2026: Beitragsbemessungsgrenze ALV I = CHF 148'200/Jahr; Solidaritätsbereich bis CHF 315'000/Jahr mit einem zusätzlichen Beitrag von 1.00% auf diesen Abschnitt. Beitragssatz ALV I gesamt 2.20% (je 1.10% Arbeitgeber/Arbeitnehmer); Solidaritätsbeitrag gesamt 1.00% (je 0.50%). Gültig ab 1. Januar 2026. Für offizielle Detailfragen und gesetzliche Texte: Bundesamt für Sozialversicherungen https://www.bsv.admin.ch und Bundesportal https://www.admin.ch.
Dieser Artikel wurde mit KI-Unterstützung erstellt.


