
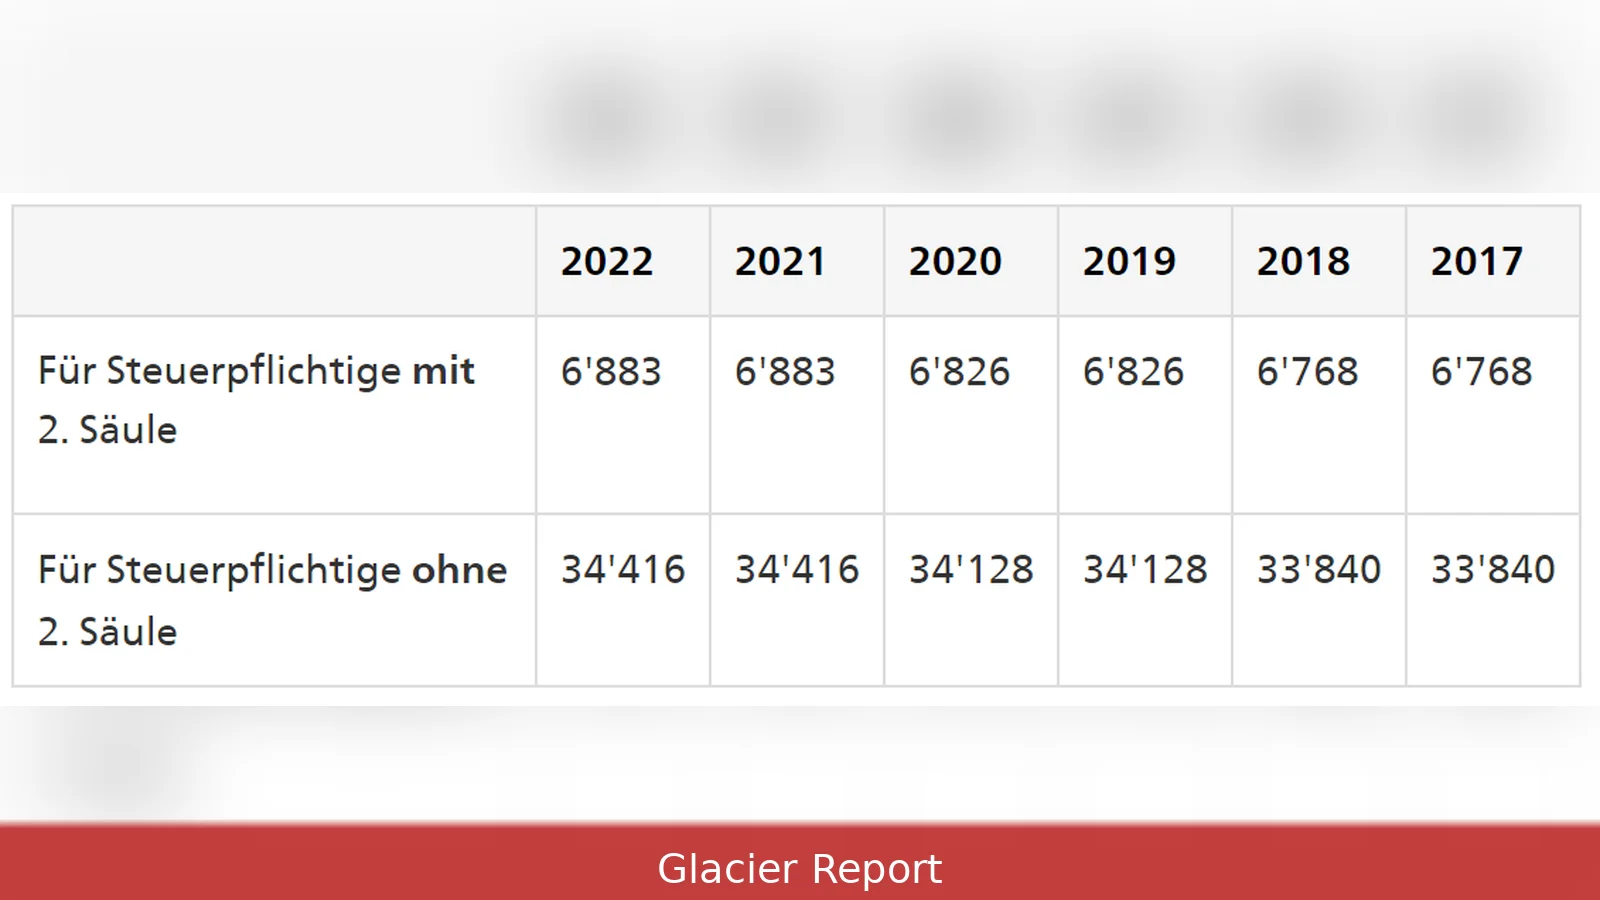
Kurz zusammengefasst (Stand 2026): - Wenn Sie in der Schweiz Ihren Wohnsitz haben und unbeschränkt steuerpflichtig sind, meldet man das gesamte steuerbare Einkommen – und darauf fällt die direkte Bundessteuer an. Es gibt einen persönlichen Freibetrag; sehr tief. - Der persönliche Freibetrag hängt vom Status ab; für Alleinstehende und Paare gelten unterschiedliche Beträge — prüfen Sie aber unbedingt die offiziellen Zahlen Ihrer Steuerverwaltung. Bei tiefen Einkommen fällt oft keine Bundessteuer an. - Der Bundessteuertarif ist progressiv und steigt mit dem steuerbaren Einkommen; wie hoch genau die Prozentsätze 2026 sind, steht in den offiziellen ESTV-Unterlagen. - In einigen Kantonen lässt sich die Quellensteuerpflicht bei hohem Jahreslohn durch eine ordentliche Veranlagung ersetzen — erkundigen Sie sich beim kantonalen Steueramt, ob das für Sie gilt. Schnellübersicht: - Kein Bundessteuerpflichtiger: steuerbares Einkommen ≤ persönliche Freibeträge nach Abzug. - Einfach prüfen: Steuererklärung ausfüllen oder Steuerrechner der ESTV nutzen (https://www.estv.admin.ch).
Worum geht es?
Die Direkte Bundessteuer ist die Einkommenssteuer des Bundes für natürliche Personen und die Gewinnsteuer für juristische Personen. Sie kommt zusätzlich zu den kantonalen und kommunalen Steuern. Wichtig ist: Nicht der Bruttolohn zählt, sondern das, was nach Abzügen übrig bleibt – das steuerbare Einkommen, das der Veranlagung zugrunde liegt. Wer genau «ab welchem Einkommen» Bundessteuer zahlt, hängt deshalb von Wohnsitzstatus, Abzügen, Familienstand und Sonderregeln wie Quellensteuer ab. Die folgenden Angaben gelten Stand 2026 und zeigen, wie man systematisch prüft, ob und wie viel Bundessteuer anfällt.
Voraussetzungen / Prerequisites
Bevor die konkrete Berechnung beginnt, prüfen Sie diese Punkte genau. Viele Fakten regelt das Bundesgesetz über die direkte Bundessteuer (DBG); praktische Hinweise gibt die Eidgenössische Steuerverwaltung (ESTV) unter https://www.estv.admin.ch.
- Wohnsitz oder Aufenthalt in der Schweiz: Personen mit Wohnsitz in der Schweiz gelten als unbeschränkt steuerpflichtig. Das heisst: weltweites Einkommen wird in der Steuererklärung angegeben.
- Beschränkte Steuerpflicht: Personen ohne Wohnsitz in der Schweiz sind nur für in der Schweiz erzielte Einkünfte steuerpflichtig (z. B. Arbeitslohn, Einkünfte aus Liegenschaften).
- Quellensteuerpflicht: Grenzgänger und viele ausländische Erwerbstätige ohne Niederlassungsbewilligung (Niederlassungsbewilligung C ausgenommen) sind quellensteuerpflichtig. Bei Jahreslohn ab etwa CHF 120'000 ist in vielen Kantonen die ordentliche Veranlagung möglich; kantonale Regeln weichen aber ab.
- Tarif und Freibeträge: Der Bundessteuertarif für natürliche Personen reicht von 0,77 % bis 11,5 % (2026). Der persönliche Grundfreibetrag liegt beispielhaft bei rund CHF 17'800 für Alleinstehende; Verheiratete profitieren in der Regel von der gemeinsamen Besteuerung (ca. Doppelt).
- Steuerjahr und Fristen: Steuerjahr ist das Kalenderjahr. Steuererklärung ist grundsätzlich bis 31. März des Folgejahres einzureichen; viele Kantone gewähren Fristverlängerungen auf Antrag bis Ende Jahr oder länger. Die ESTV informiert kantonal spezifisch unter den kantonalen Steuerverwaltungen.
Schritt-für-Schritt: Ab welchem Einkommen fällt Bundessteuer an?
Gehen Sie die folgenden Schritte durch; dann sehen Sie schnell, ob und wie viel Bundessteuer fällig wird – und wo Sie Belege brauchen.
- Bestimmen Sie Ihren Steuerstatus. Sind Sie unbeschränkt oder beschränkt steuerpflichtig? Wohnsitz in der Schweiz = unbeschränkt. Aufenthalt nur für Arbeit ohne Wohnsitz = meist beschränkt oder quellensteuerpflichtig.
- Bruttoeinkommen erfassen. Alle Einkünfte angeben: Lohn, selbständige Erwerbstätigkeit, Renten, Einkünfte aus Vermögen, Mieteinnahmen. Bei unbeschränkt Steuerpflichtigen auch Auslandseinkommen.
- Zulässige Abzüge vornehmen. Typische Abzüge: Sozialversicherungsbeiträge (AHV/IV/EO), Berufsauslagen (Pendler, Verpflegung, Weiterbildung), Versicherungsprämien, Zinsen, Säule 3a-Einzahlungen. Beispiel: persönlicher Freibetrag (Single CHF 17'800) wird vom Reineinkommen abgezogen — der Rest ergibt das steuerbare Einkommen.
- Steuerbares Einkommen berechnen. Brutto minus Abzüge = steuerbares Einkommen. Bei Verheirateten und Alleinerziehenden gelten besondere Freibeträge und Splitting-Regeln; kantonale Unterschiede beachten.
- Anwenden des Bundessteuertarifs. Auf das steuerbare Einkommen wird der progressive Bundessteuertarif 2026 angewendet: ungefähr 0,77 % bis maximal 11,5 %. Bei tiefen steuerbaren Einkommen ist die effektive Belastung praktisch null, wenn das steuerbare Einkommen nahe oder unter dem Freibetrag liegt.
- Beispielrechnung, einfach. Ein Rechenbeispiel kann helfen: Wenn nach Abzügen rund CHF 12'200 übrig bleiben, bleibt die Bundessteuer niedrig; konkrete Prozentsätze sollten Sie aber aus den offiziellen Tariftabellen entnehmen.
- Quellensteuerpflicht prüfen. Sind Sie quellensteuerpflichtig, vergleichen Sie die effektive Quellensteuerabgabe mit der möglichen ordentlichen Veranlagung. Bei Jahreslohn über CHF 120'000 lohnt sich oft die ordentliche Veranlagung; dazu Gesuch beim kantonalen Steueramt stellen oder die Steuererklärung einreichen.
- Juristische Personen. Unternehmen zahlen auf den Reingewinn die Bundesgewinnsteuer von 8,5 % (Bemessungsgrundlage nach handels- und steuerrechtlichen Anpassungen). Gewinnermittlung und Ausgleich sind klar getrennt von der kantonalen Besteuerung.
- Kontrolle der Bescheide und Zahlarten. Nach Veranlagung erhalten Sie den Steuerbescheid vom Kanton (Erhebung erfolgt oft durch den Kanton). Einsprachefristen und Zahlungsmodalitäten stehen im Bescheid; Einsprache bzw. Rekurs muss fristgerecht erfolgen (meist 30 Tage).
- Nutzen Sie die Online-Tools. Nutzen Sie das Steuerportal der ESTV und den Online-Steuerrechner, um Ihre individuelle Belastung korrekt zu berechnen.er und Merkblätter. Startseite: https://www.estv.admin.ch — dort finden sich Rechner, Tariftabellen und Links zu kantonalen Steuerämtern.
Tipps
- Nutzen Sie den ESTV-Steuerrechner und die kantonalen Steuerrechner für eine grobe Schätzung. Online-Tools zeigen oft die effektive Bundessteuer separat.
- Bei Quellensteuer: prüfen, ob ordentliche Veranlagung günstiger ist. Bei Ehepaaren mit sehr unterschiedlichen Einkommen lohnt sich die gemeinsame Veranlagung oft.
- Säule 3a-Einzahlungen drücken das steuerbare Einkommen. Prüfen Sie jährliche Höchstbeträge bei Ihrer Vorsorgeeinrichtung; Beiträge sind häufig steuerlich absetzbar.
- Bewahren Sie Belege für Berufs- und Versicherungsabzüge auf — Kantone fordern Nachweise.
- Fristverlängerungen beantragen: Wenn die Steuererklärung nicht rechtzeitig entsteht, rechtzeitig beim kantonalen Steueramt Fristverlängerung beantragen, sonst kommen Mahngebühren.
Häufige Fehler vermeiden
- Nicht zwischen Brutto- und steuerbarem Einkommen unterscheiden. Viele denken fälschlich, dass auf Brutto sofort die Bundessteuer anfällt.
- Quellensteuerpflicht übersehen. Ausländische Arbeitnehmende gehen oft fälschlich davon aus, sie könnten nicht veranlagt werden — dabei ist eine ordentliche Veranlagung möglich.
- Fehlende Belege für Abzüge. Ohne Nachweise werden Abzüge gestrichen — das kann die Steuerlast deutlich erhöhen.
- Fristen ignorieren. Einsprache- und Zahlungsfristen sind strikt; Versäumnisse ziehen Zusatzkosten nach sich.
- Nur auf kantonale Rechner verlassen. Kantonsrechner zeigen oft Gesamtabgaben; für die reine Bundessteuer die ESTV-Angaben prüfen.
Related Articles
- Steuererklärung Schweiz: Aufenthaltsbewilligung B 2026
- Direkte Bundessteuer Zürich Ratenzahlung 2026
- Quellensteuer 2026 Zürich: Praxisleitfaden
Wer die Frage «Direkte Bundessteuer ab welchem Einkommen» stellt, landet immer bei denselben Punkten: Wohnsitzstatus, Abzüge, Freibeträge und Quellensteuer-Regeln entscheiden. Stand 2026: persönlicher Grundfreibetrag liegt bei rund CHF 17'800 (Single), der Bundessteuertarif reicht von ca. 0,77 % bis 11,5 %, und juristische Personen bezahlen 8,5 % Bundesgewinnsteuer. Für konkrete Berechnungen ESTV-Tools und das kantonale Steueramt zu Rate ziehen: https://www.estv.admin.ch. Bei Unsicherheit Fristgerecht die Steuererklärung einreichen oder eine Beratungsstelle kontaktieren — so vermeidet man Überraschungen.
Dieser Artikel wurde mit KI-Unterstützung erstellt.



