
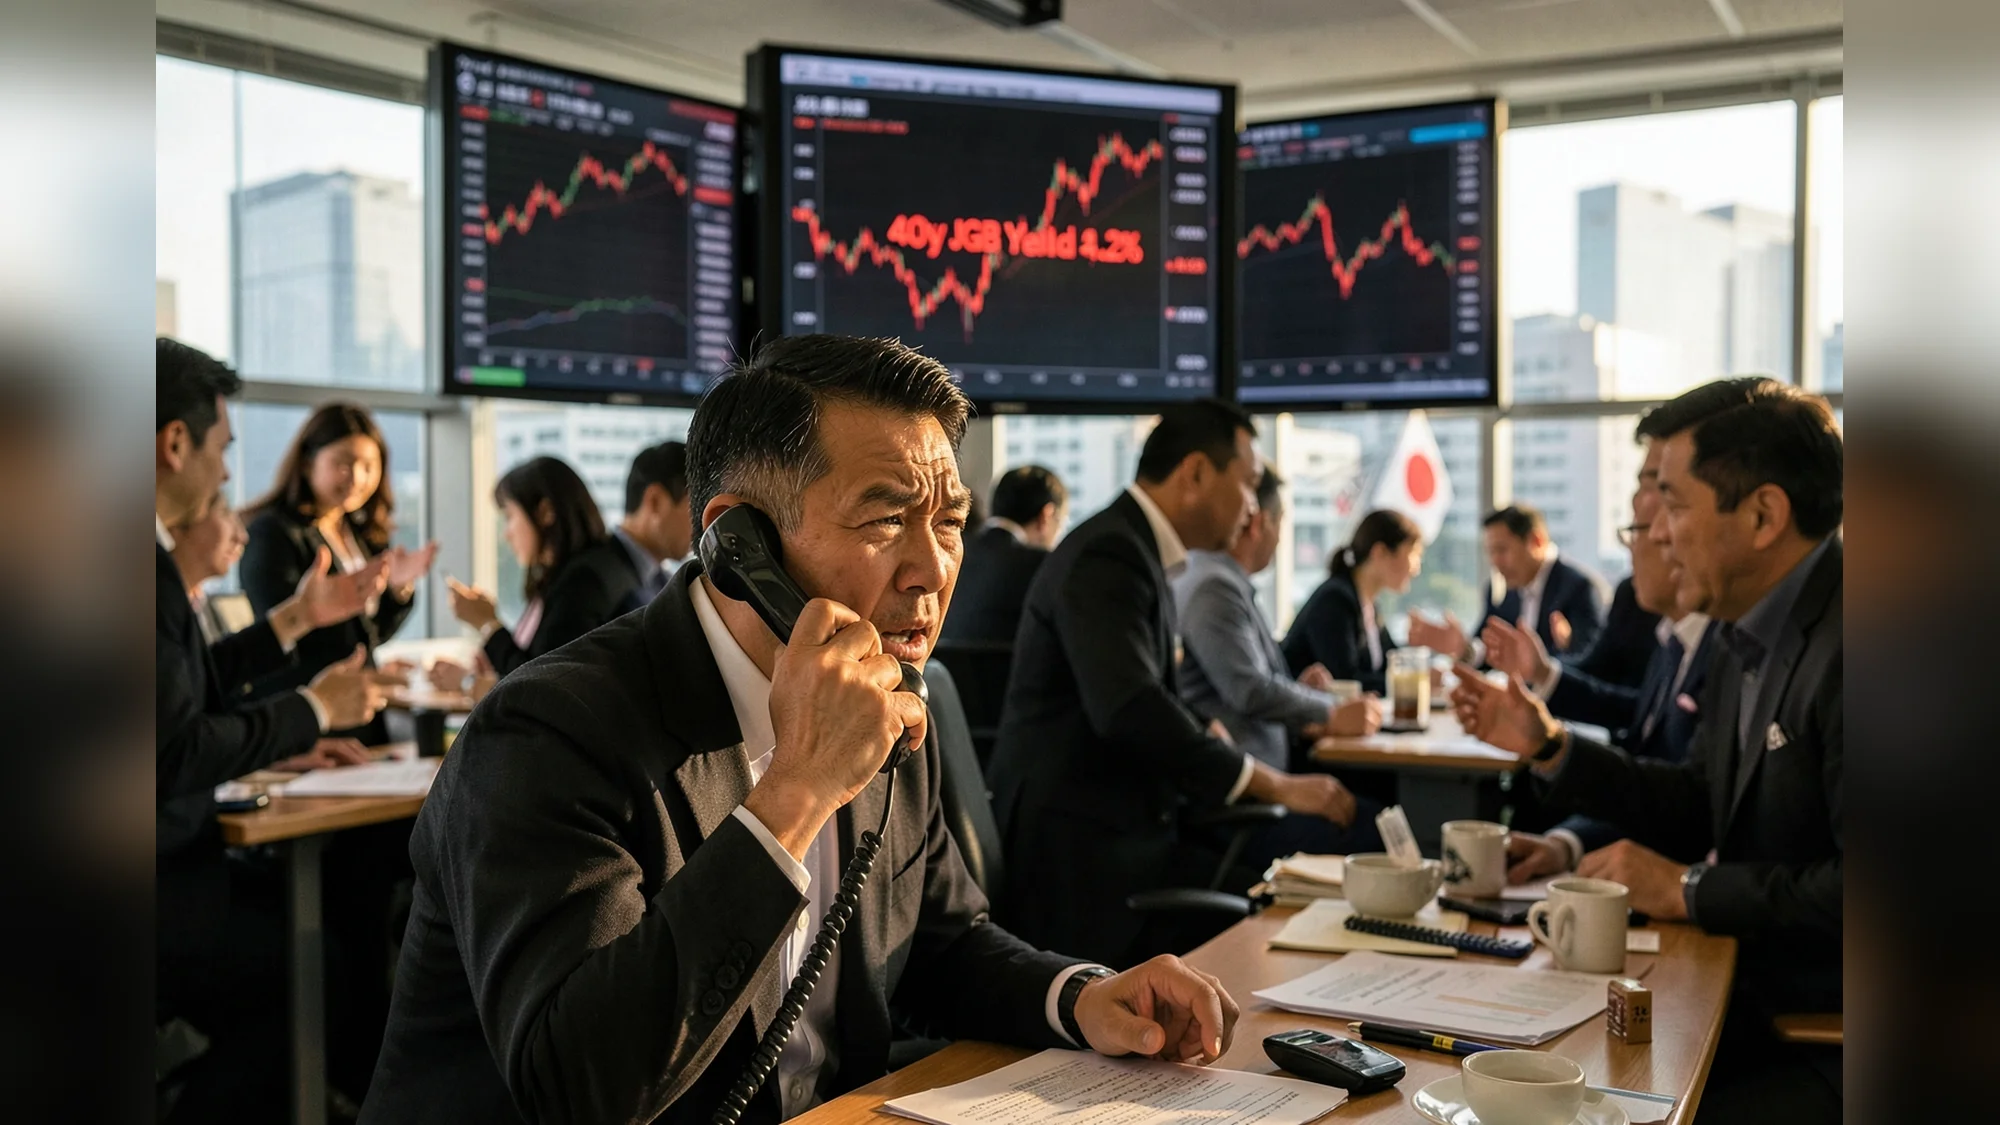
4,2 Prozent: Die Rendite der 40-jährigen japanischen Staatsanleihe stieg auf ein Rekordniveau, nachdem Kurse gefallen und Auktionen kaum Käufer fanden. In kurzer Folge erhöhten sich auch andere Langläufer, etwa die 30-jährige Rendite von 3,25 auf 3,85 Prozent binnen zwei Tagen, was Märkte als Reaktion auf politische Ankündigungen und gestiegene Refinanzierungsrisiken lesen. Die unmittelbaren Opfer wären der japanische Anleihemarkt, der Staatshaushalt, Banken und Pensionsfonds mit grossen JGB-Portfolios sowie importabhängige Unternehmen und Haushalte wegen eines schwächeren Yen und höherer Finanzierungskosten. Beobachter achten nun vor allem auf die Nachfrage bei weiteren Anleiheemissionen, Lohnabschlüsse im Frühjahr und kommende Konjunkturdaten.
Marktmechanik und unmittelbare Folgen
4,2 Prozent: Die Rendite der 40-jährigen japanischen Staatsanleihe erreichte diesen Rekordwert, nachdem Anleihekurse in kurzen Zeiträumen stark fielen und Auktionen kaum Käufer fanden. Verkäufe von JGBs senkten die Kurse und hoben die Renditen, gleichzeitig zeigte eine Auktion neuer 20-jähriger Papiere zuletzt nur geringe Nachfrage. Die 30-jährige Rendite sprang binnen zwei Tagen von 3,25 auf 3,85 Prozent, ein Zeichen dafür, dass sich Stress an den langen Enden der Kurve konzentriert.
Steigende Renditen verteuern die Staatsfinanzierung direkt. Das belastet Banken und institutionelle Anleger, die grosse Bestände marktbewertet halten, darunter Pensionsfonds. Ein schwächerer Yen erhöht die Importkosten und verschlechtert die Aussichten für die Leistungsbilanz, was besonders Unternehmen mit Dollar-Verbindlichkeiten verwundbar macht. Zusammengenommen verstärkt diese Mechanik die Refinanzierungsrisiken des Staates und institutioneller Gläubiger.

0,75 Prozent: Das ist der Leitzins, den die Bank of Japan am 31. Juli 2026 unverändert beliess, nachdem sie in den Monaten zuvor die Zinsen angehoben hatte. Die BoJ signalisierte gleichzeitig, dass weitere Erhöhungen möglich sind, falls Inflation und Löhne wie erwartet weiter zulegen. In ihrem Quartalsbericht hob die Notenbank die Prognose für das Wachstum leicht an und revidierte die Kerninflation auf rund 1,9 Prozent für das Haushaltsjahr 2026, ausserdem kündigte sie an, schneller verfügbare Informationsquellen wie Unternehmensumfragen stärker zu nutzen.
Die Fiskalperspektive erhöht den Druck auf die Märkte. Das Kabinettsamt senkte die Wachstumsprognose für das laufende Haushaltsjahr von 1,3 auf 0,9 Prozent und rechnet mit höheren Energieimportkosten, unter anderem wegen eines schwächeren Yen und gestiegener Rohölpreise. Die Regierung unter Premierministerin Sanae Takaichi verfolgt ein neues fiskalpolitisches Paket mit gezielten Investitionen in Halbleiter, Künstliche Intelligenz und Verteidigung sowie beabsichtigten Entlastungen für Haushalte, darunter der Vorschlag einer zeitweiligen Aussetzung der Mehrwertsteuer auf Lebensmittel.
Teile dieses Pakets interpretierten Märkte als fiskalische Lockerung, was Befürchtungen nährte, dass Haushaltslöcher über zusätzliche Anleiheemissionen geschlossen werden könnten und damit das Angebot an Staatsanleihen und deren Emissionskosten steigen.
Die Lage ist kein eindeutiges Alarmzeichen für eine unmittelbar bevorstehende globale Finanzkrise, es gibt derzeit keine einheitliche offizielle Einschätzung, die eine solche Prognose bestätigt. Zugleich bleibt Japans Staatsverschuldung auf hohem Niveau, sodass steigende Zinsen die Zinsaufwendungen deutlich erhöhen würden. Analysten und Kreditmarktteilnehmer betonen hingegen, dass strukturelle Reformen, stärkeres Lohnwachstum und gezielte Investitionen Chancen für Produktivität und Kapitalmärkte bieten, weshalb die Situation nicht nur negativ zu lesen ist.
Praktisch wichtig ist, welche Signale folgen: Bleibt die Nachfrage bei weiteren Anleiheemissionen schwach, könnten die Refinanzierungskosten weiter steigen. Starke Lohnabschlüsse in den Frühjahrstarifverhandlungen würden die Inflationsdynamik untermauern und weitere geldpolitische Straffungen wahrscheinlicher machen. Umgekehrt könnten schwächere Konjunkturdaten oder klarere fiskalische Konsolidierungspläne die Spannungen abmildern.
Related Articles
Marktakteure werden vor allem drei Dinge beobachten: die Nachfrage bei weiteren Anleiheemissionen, die Lohnabschlüsse in den Frühjahrstarifverhandlungen und die nächsten Konjunkturdaten. Ursprünglich berichtet von focus.de.
Dieser Artikel wurde mit KI-Unterstützung erstellt.


