
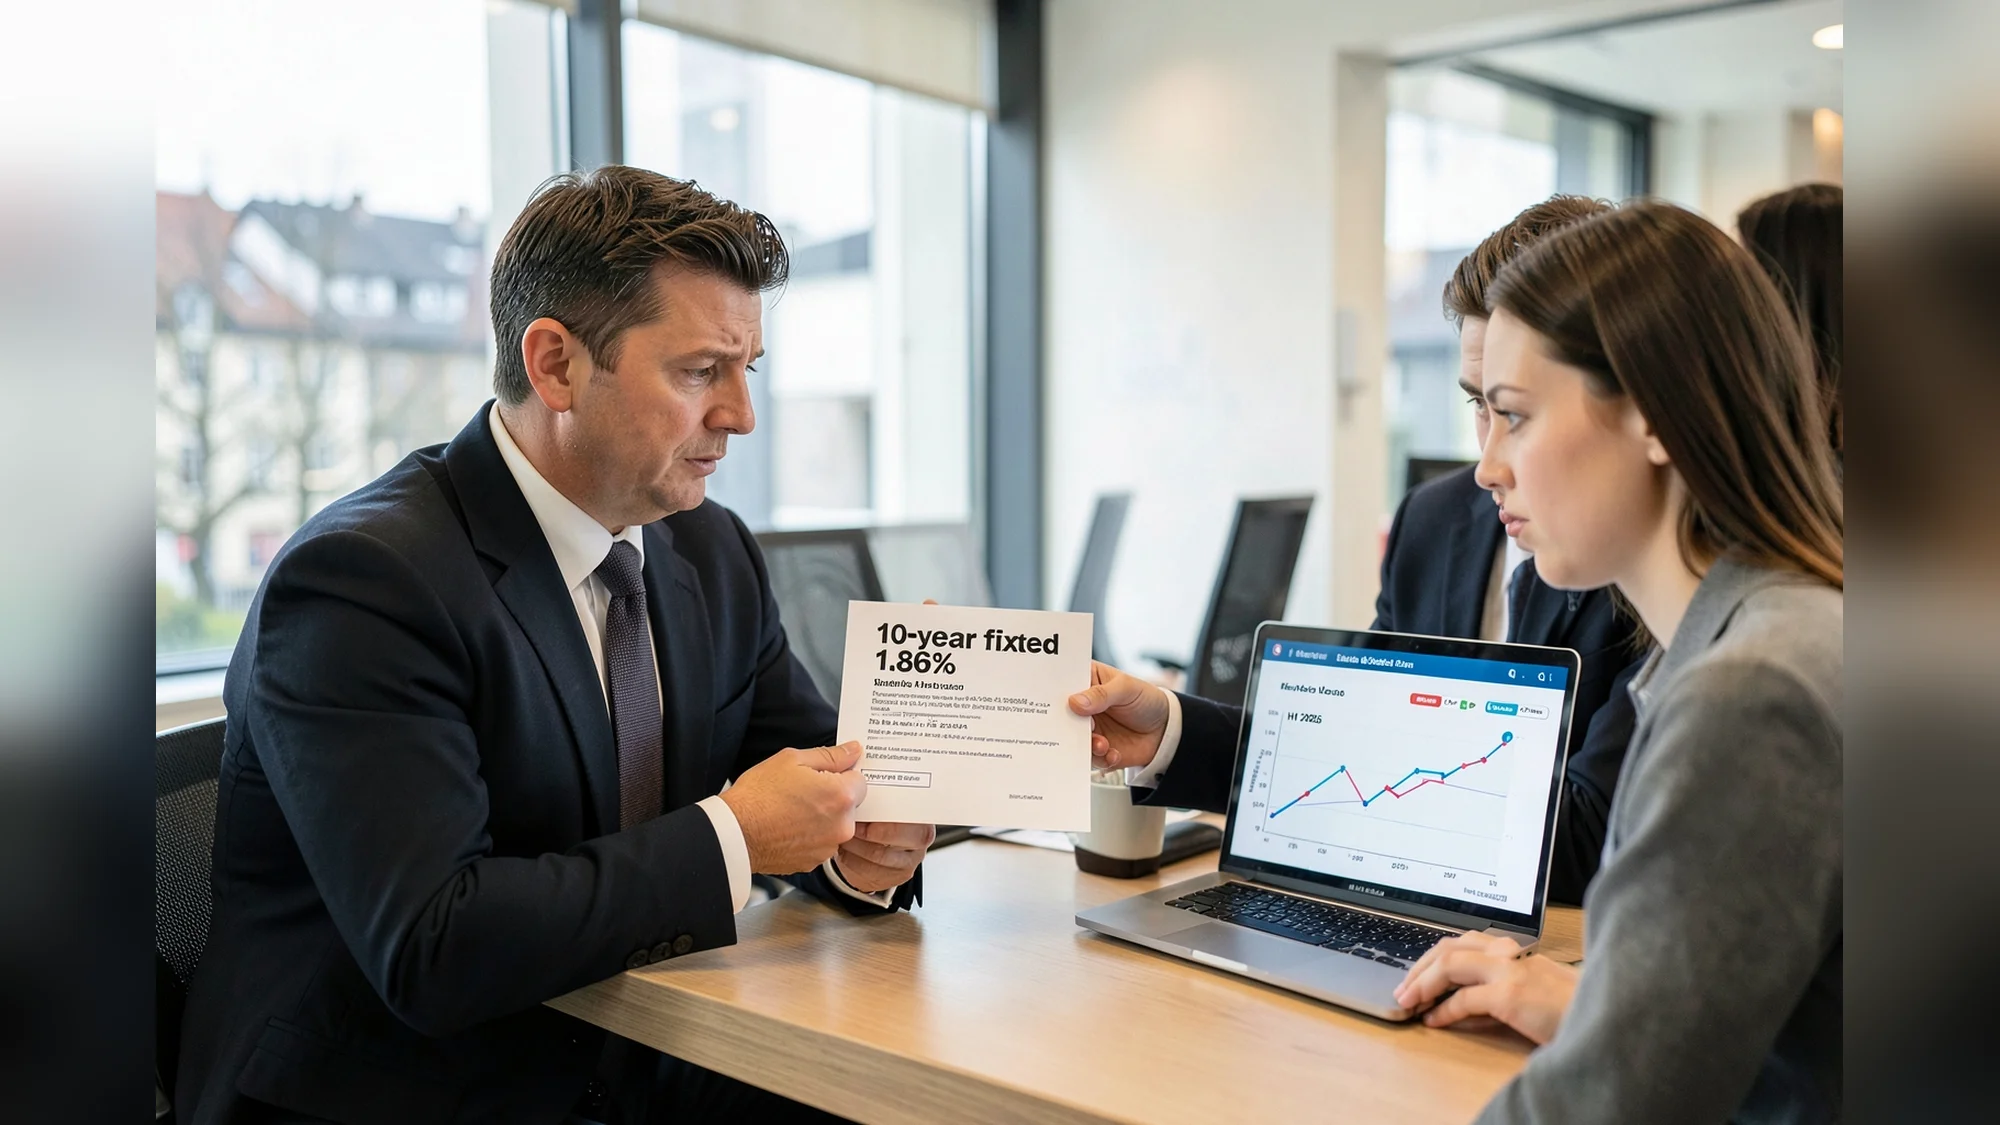
Ein Berater in einer Zürcher Filiale legte einem Käufer eine Offerte für eine zehnjährige Festhypothek mit rund 1,86 Prozent vor, ein Zeichen der anhaltenden Nachfrage nach langen Zinsbindungen. Die Preisdynamik am Wohnimmobilienmarkt hat sich zur Jahresmitte 2026 beschleunigt: Eigentumswohnungen stiegen im ersten Halbjahr 2026 um 5,9 Prozent, Einfamilienhäuser um 6,9 Prozent, regional bis zu 8,2 Prozent, wie Moneypark und PriceHubble ausweisen. Parallel gewinnen SARON-Produkte Marktanteile; zehnjährige Festhypotheken bleiben mit etwa 38 Prozent Anteil das volumenstärkste Einzelprodukt, kurzfristig bestimmen Nachfrage, regionale Unterschiede und volatile Kapitalmarktzinsen das Bild.
Auf dem Schreibtisch einer Analystin liegt der PriceHubble‑Index, ein Indikator, der Transaktions- und Angebotsdaten zusammenführt, um regionale Preisunterschiede sichtbar zu machen. Die Zahlen von PriceHubble und die Auswertungen von Moneypark zeigen dieselbe Tendenz: Die Preisauftriebe konzentrieren sich stärker in der Deutschschweiz als in der Romandie. Gegen Ende des ersten Halbjahrs 2026 lagen Eigentumswohnungen 2,4 Prozent über dem Stand von Ende 2025, Einfamilienhäuser 3,7 Prozent. Auf Jahresfrist ergibt das die genannten Zuwächse von 5,9 Prozent für Wohnungen und 6,9 Prozent für Einfamilienhäuser.
Die Verlierer dieser Bewegung sind vor allem Privathaushalte, konkret Erstkäufer in der Deutschschweiz. Moneypark ermittelte, dass mehr als 40 Prozent der Neukäufer in dieser Region im ersten Halbjahr 2026 eine SARON-Hypothek wählten. Auf Gesamtmarkt-Ebene entfielen laut Moneypark rund 24 bis 32 Prozent des vermittelten Hypothekarvolumens auf SARON-Produkte; zehnjährige Festhypotheken blieben mit etwa 38 Prozent das volumenstärkste Einzelprodukt. Parallel nahm die Nachfrage nach Refinanzierungen zu, während der Anteil der Neufinanzierungen zurückging.
Die Attraktivität von SARON-Hypotheken erklärt sich durch anhaltend niedrige Geldmarktzinsen. Historisch lag der SARON-Anteil deutlich tiefer; die Rückkehr dieses Produkts in die Breite des Marktes ist damit bemerkenswert. Sehr lange Laufzeiten von elf Jahren oder mehr spielen praktisch keine Rolle mehr und machten nur rund 1 Prozent des vermittelten Volumens aus.

Anbieterstruktur und Preisspannen
Die Anbieterlandschaft verschiebt sich. Banken bleiben mit etwa 70 Prozent Marktanteil führend, ihr Anteil sank jedoch von 74 Prozent im zweiten Halbjahr 2025. Versicherungen erhöhten ihren Anteil auf rund 19 Prozent, Pensionskassen auf etwa 11 Prozent. Pensionskassen bieten nach wie vor die attraktivsten Konditionen für zehnjährige Festhypotheken, was Käufer mit längerer Zinsabsicherung anzieht.
Bei zehnjährigen Festhypotheken bestehen deutliche Preisunterschiede zwischen den günstigsten und teuersten Anbietergruppen. In der Deutschschweiz nennt die Analyse eine Spanne von rund 40 Basispunkten, in der Westschweiz rund 30 Basispunkte.
Auch die Listenzinsen reagierten im Sommer 2026 kurzfristig. Vergleichsdienste notierten Mitte Mai 2026 Mediane von etwa 1,63 Prozent für fünfjährige und 1,86 Prozent für zehnjährige Festhypotheken. Anfang Juli meldete ein weiteres Vergleichsportal, dass die Richtzinsen innerhalb weniger Wochen teilweise deutlich angestiegen waren: Zweijährige Festhypotheken stiegen bis 25. Juli von 1,30 auf 1,51 Prozent, fünfjährige von 1,49 auf 1,73 Prozent und zehnjährige von 1,76 auf 1,97 Prozent. Anschliessend sanken die Sätze wieder leicht, wobei Durchschnittswerte nach der Spitze weiterhin über dem Niveau von Anfang Juli lagen.
Als Treiber der temporären Verteuerung nannten die Auswertungen geopolitische Spannungen und höhere Kapitalmarktzinsen. Für Kreditnehmer bedeutete das: kurzfristig höhere Vergleichsangebote und gleichzeitig ein grösseres Sparpotenzial bei Anbieterwahl.
Regional differieren die Preisbewegungen deutlich. Innerhalb eines Jahres legten Einfamilienhäuser in der Deutschschweiz um 8,2 Prozent zu, in der Westschweiz nur um 3,4 Prozent. Diese Divergenz wirkt sich direkt auf die Finanzierungsnachfrage und die Wahl zwischen Fest- und variablen Produkten aus.
Related Articles
Die genannten Zahlen basieren auf Analysen für die erste Jahreshälfte 2026 und Beobachtungen bis Ende Juli 2026. Beobachten sollten Marktteilnehmer die Kapitalmarktzinsen, allfällige Signale der SNB und die nächste Hypothekarstatistik im Herbst 2026.
Dieser Artikel wurde mit KI-Unterstützung erstellt.


